Kategorije centara tvrtke
Obrazac se nalazi na putanji: Tabele > Kontroling > Analitičko knjigovodstvo > Kategorije poslovnih centara
Ova tabela je relevantna samo za preduzeća u kojima je aktivirana oznaka Kontroling.
Drugo obavezno obeležje centara troška jeste kategorija poslovnih centara. Ova tabela predstavlja „oznaku” koja se dodeljuje poslovnim centrima kako bi se njima moglo upravljati u međusobno povezanim, homogenim logičkim grupama.
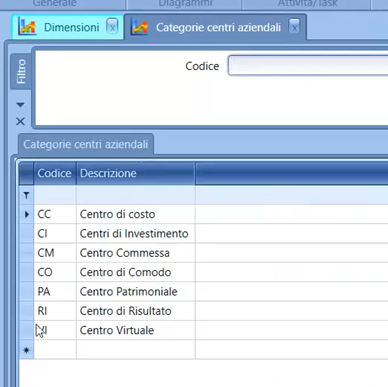
Izbor kategorija i način popunjavanja ove tabele mogu zavisiti od mnogih faktora i različitih teorija kontrolinga. Zato ćemo navesti samo nekoliko primera radi lakšeg razumevanja.
1) PROIZVODNI ILI DIREKTNI CENTRI: to su centri koji direktno učestvuju u obradi proizvoda i/ili pružanju usluga, odnosno stvarni centri transformacije. Njihovo pravilno definisanje je od ključnog značaja jer, ako pogrešno grupišemo troškove tih proizvodnih centara, rizikujemo da dobijemo parametarske stope troškovnih pokazatelja pojedinačnih centara. Te stope se zatim koriste za obračun troškova naših proizvoda ili naloga i određivanje njihove profitabilnosti, što može dovesti do pogrešnih zaključaka prilikom analize profitabilnosti. Na primer, ne možemo grupisati mašine ili postrojenja sa veoma različitim troškovima jer bismo time dobili ponderisane proseke. Isto tako, u isti centar ne možemo smestiti mašine i postrojenja kojima upravlja radnik zajedno sa mašinama i postrojenjima koja su samo delimično pod nadzorom radnika jer bi i to dovelo do proseka koji bi rezultirali iskrivljenim pokazateljima profitabilnosti.
2) INDIREKTNI POMOĆNI CENTRI: to su centri neophodni za funkcionisanje glavnih centara. U njima se prikupljaju svi troškovi koji se ne mogu objektivno pripisati proizvodnim centrima, ali su neophodni za njihovo funkcionisanje. Ti centri povezuju se sa pokretačima troškova (Cost driver) radi raspodele troškova na proizvodne/direktne centre, pri čemu se utvrđuje odgovarajući kriterijum upravljanja.
3) ZAJEDNIČKI INDIREKTNI CENTRI: to su strukturni centri, koji se nazivaju i funkcionalnim centrima (npr. komercijala, tehničko odeljenje, kvalitet itd.).
4) PROFITNI CENTRI, CENTRI PRIHODA ILI CENTRI EKONOMSKOG REZULTATA: to su centri putem kojih možemo povezati PRIHODE i TROŠKOVE koji se odnose na određenu vrstu prihoda, na primer na porodicu proizvoda ili prodajni kanal.
5) VIRTUELNI/POMOĆNI CENTRI: služe za upravljanje celokupnim modelom. To su pomoćni centri za pokretače raspodele troškova ili centri u koje se knjiže računovodstveni podaci koji se ne koriste u modelu.
Kategorizacija centara, osim što ima teorijski značaj za strukturu analitičkog modela, ima i praktičnu primenu. Prilikom definisanja povezivanja centara na nivou kontnog plana moguće je svakom podkontu dodeliti različite centre koji se mogu vrednovati. Alternativno, postupak se može ubrzati navođenjem kategorije centara, čime se korisniku u padajućem meniju za izbor prikazuju samo centri koji pripadaju toj kategoriji.